Domain vhfz.de kaufen?
Wir ziehen mit dem Projekt
vhfz.de um.
Sind Sie am Kauf der Domain
vhfz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vhfz.de kaufen?
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **

Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Duncker & Humblot Der Ersatz entwerteter Aufwendungen bei Vertragsstörungen. (Deutsch, Softcover, Georg Müller) (55271908)Duncker & Humblot Der Ersatz entwerteter Aufwendungen bei Vertragsstörungen. (Deutsch, Softcover, Georg Müller) (55271908)69,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unterstützte KommunikationUnterstützte Kommunikation , Eine Einführung in Theorie und Praxis , Linsen, Tönungen & Folien > Lichter & Leuchten , Auflage: 6. Auflage, Erscheinungsjahr: 20210210, Produktform: Kartoniert, Redaktion: Wilken, Etta, Auflage: 21006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 326, Abbildungen: 22 Abbildungen, 10 Tabellen, Themenüberschrift: EDUCATION / Special Education / General, Keyword: Alternative Kommunikation; Nichtsprechende Kommunikation; Spracherwerb, Fachschema: Behinderung / Kinder, Jugendliche~Jugend / Behinderung~Kind / Behinderung~Bildung / Bildungsmanagement~Bildungsmanagement~Management / Bildungsmanagement~Bildungspolitik~Politik / Bildung~Kommunikation (Mensch)~Behindertenpädagogik (Sonderpädagogik)~Behinderung / Pädagogik~Pädagogik / Behinderung~Pädagogik / Sonderpädagogik~Sonderpädagogik~Sozialarbeit~Spracherwerb~Sprachbehinderung~Sprache / Störungen~Sprachstörung - Patholinguistik~Störung (psychologisch) / Sprachstörung, Fachkategorie: Sonderpädagogik, Bildungszweck: für spezielle Lernschwächen, Thema: Optimieren, Warengruppe: HC/Sonderpädagogik, Behindertenpädagogik, Fachkategorie: Bildungsstrategien und -politik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kohlhammer W., Verlag: Kohlhammer W., Verlag: Kohlhammer, W., GmbH, Länge: 231, Breite: 157, Höhe: 20, Gewicht: 497, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783170329744 9783170257757 9783170212947 9783170192188 9783170167322, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einkommenssteuerrechtliche Behandlung von Aufwendungen für Studium und Ausbildung (einschließlich verfassungsrechtlicher Aspekte), Taschenbuch vonEinkommenssteuerrechtliche Behandlung Von Aufwendungen Für Studium Und Ausbildung (einschließlich Verfassungsrechtlicher Aspekte), Taschenbuch Von Özlem Cakir, Grin, 978-3-640-30428-8, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
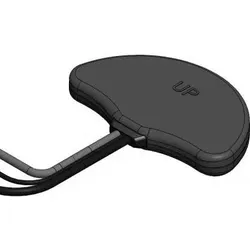
Panorama Antennas, Auto Antenne, Panorama - Antenne - Navigation, MobiltelefonGPSCO-7-27-24-58 Antenne für den Fahrzeuginnenraum LTE (2G/3G/4G) + WLAN + GPS/GNSS Die GPSCO-7-27-24-58 Reihe wurde als kostengünstige Lösung für Telematik- und Asset-Tracking-Anwendungen entwickelt, die 2G/3G/4G, WLAN und GPS/GNSS erfordern. Das kompakte, robuste Low-Profile-Gehäuse enthält ein Antennenelement, das alle aktuellen globalen Mobilfunk- und LTE-Bänder im Frequenzbereich 698-960/1710-3800 MHz abdeckt, sowie eine GPS/GNSS/Galileo/Beidou-Antenne für Anwendungen, die eine Positionierungsfunktion erfordern. Die Antenne kann auf oder unter dem Armaturenbrett eines Fahrzeugs oder mit dem mitgelieferten Acrylklebepad auf einer Windschutzscheibe montiert werden. Die Antenne wird mit integrierten 3 m Kabeln geliefert, die der UN ECE 118.01 entsprechen, und entweder mit SMA-Stecker oder FAKRA-Stecker angeboten, was Plug-and-Play-Konnektivität mit vielen verschiedenen Geräten ermöglicht. Unterstützt LTE 4G/3G/2G und WLAN 2,4/5,0 GHz. Montage auf oder unter dem Armaturenbrett oder alternativ an der Windschutzscheibe. GPS/GNSS (26 dB LNA). Elektrische Daten: - LTE-Frequenzen: 698-960/1710-3800 MHz - Globale Positionierung: GPS/GNSS 1562-1612 MHz - WLAN-Frequenzen: 2,4/5,0 GHz - Maximale Verstärkung (dBi): 2 - Maximale Eingangsleistung (W): 20 - Muster: Omni-direktional - Unabhängig von der Grundfläche: Ja - Globale Positionierungsdaten Frequenzbereich (MHz): 1562-1612 - LNA-Verstärkung (dB): 26 dB Mechanische Daten: - Verfügbare Farbe: Schwarz - Länge (mm): 80 - Breite (mm): 131 - Höhe (mm): 15 - Betriebstemperatur: -30/+70 °C Montagedaten: - Montageart: Glashalterung; Armaturenbrett-Halterung - Montagemethode: Klebepad.109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
-
Was sind betriebliche Aufwendungen?
Was sind betriebliche Aufwendungen? Betriebliche Aufwendungen sind alle Kosten, die ein Unternehmen für die Erbringung seiner Leistungen oder den Betrieb seiner Geschäftstätigkeiten aufbringen muss. Dazu gehören beispielsweise Personalkosten, Mietkosten, Energiekosten, Materialkosten und Abschreibungen. Betriebliche Aufwendungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn eines Unternehmens. Sie sind somit ein wichtiger Bestandteil der Kostenrechnung und der betriebswirtschaftlichen Analyse eines Unternehmens. Es ist wichtig, betriebliche Aufwendungen genau zu erfassen und zu kontrollieren, um die finanzielle Gesundheit eines Unternehmens sicherzustellen. **

Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
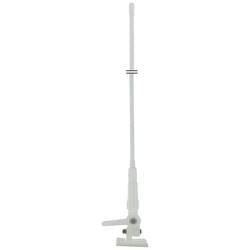
Albrecht Antenne Seefunk-Antenne AE Marine 5, UKW ca. 1,5m 64100Hochwertige UKW Seefunk-Antenne für Motorboote mit einem Fiberglasstrahler von ca. 1,6m Länge. Der weiße Kunststofffuß ist kippbar. Die Antenne wird komplett geliefert mit ca. 4 m Kabel und PL 259 Stecker. UKW Seefunk-Bootsantenne mit Klappfuß and 3 dBi Gewinn, Montagematerial und 4 m Koaxkabel Frequenzbereich: 156 - 162 MHz für alle internationalen und nationalen UKW-Seefunkbereiche incl. weltweitem AIS und NOAA Wetterfunk (USA) Die Antenne benötigt keine Metallfläche als Gegengewicht und kann auch auf Fiberglas und Holzaufbauten montiert werden.55,99 €*Versand: 8,95 €Sichere Weiterleitung zum Anbieter
-
Antenne Albrecht Seefunk-Antenne AE Marine 5, UKW ca. 1,5 m 64100Hochwertige UKW Seefunk-Antenne für Motorboote mit einem Fiberglasstrahler von ca. 1,6m Länge. Der weiße Kunststofffuß ist kippbar. Die Antenne wird komplett geliefert mit ca. 4 m Kabel und PL 259 Stecker. UKW Seefunk-Bootsantenne mit Klappfuß and 3 dBi Gewinn, Montagematerial und 4 m Koaxkabel Frequenzbereich: 156 – 162 MHz für alle internationalen und nationalen UKW-Seefunkbereiche incl. weltweitem AIS und NOAA Wetterfunk (USA) Die Antenne benötigt keine Metallfläche als Gegengewicht und kann auch auf Fiberglas und Holzaufbauten montiert werden.55,99 €*Versand: 25,17 €Sichere Weiterleitung zum Anbieter
-
Duncker & Humblot Der Ersatz entwerteter Aufwendungen bei Vertragsstörungen. (Deutsch, Softcover, Georg Müller) (55271908)Duncker & Humblot Der Ersatz entwerteter Aufwendungen bei Vertragsstörungen. (Deutsch, Softcover, Georg Müller) (55271908)69,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unterstützte KommunikationUnterstützte Kommunikation , Eine Einführung in Theorie und Praxis , Linsen, Tönungen & Folien > Lichter & Leuchten , Auflage: 6. Auflage, Erscheinungsjahr: 20210210, Produktform: Kartoniert, Redaktion: Wilken, Etta, Auflage: 21006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 326, Abbildungen: 22 Abbildungen, 10 Tabellen, Themenüberschrift: EDUCATION / Special Education / General, Keyword: Alternative Kommunikation; Nichtsprechende Kommunikation; Spracherwerb, Fachschema: Behinderung / Kinder, Jugendliche~Jugend / Behinderung~Kind / Behinderung~Bildung / Bildungsmanagement~Bildungsmanagement~Management / Bildungsmanagement~Bildungspolitik~Politik / Bildung~Kommunikation (Mensch)~Behindertenpädagogik (Sonderpädagogik)~Behinderung / Pädagogik~Pädagogik / Behinderung~Pädagogik / Sonderpädagogik~Sonderpädagogik~Sozialarbeit~Spracherwerb~Sprachbehinderung~Sprache / Störungen~Sprachstörung - Patholinguistik~Störung (psychologisch) / Sprachstörung, Fachkategorie: Sonderpädagogik, Bildungszweck: für spezielle Lernschwächen, Thema: Optimieren, Warengruppe: HC/Sonderpädagogik, Behindertenpädagogik, Fachkategorie: Bildungsstrategien und -politik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kohlhammer W., Verlag: Kohlhammer W., Verlag: Kohlhammer, W., GmbH, Länge: 231, Breite: 157, Höhe: 20, Gewicht: 497, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783170329744 9783170257757 9783170212947 9783170192188 9783170167322, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Ähnliche Suchbegriffe für Aufwendungen
-
Einkommenssteuerrechtliche Behandlung von Aufwendungen für Studium und Ausbildung (einschließlich verfassungsrechtlicher Aspekte), Taschenbuch vonEinkommenssteuerrechtliche Behandlung Von Aufwendungen Für Studium Und Ausbildung (einschließlich Verfassungsrechtlicher Aspekte), Taschenbuch Von Özlem Cakir, Grin, 978-3-640-30428-8, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Panorama Antennas, Auto Antenne, Panorama - Antenne - Navigation, MobiltelefonGPSCO-7-27-24-58 Antenne für den Fahrzeuginnenraum LTE (2G/3G/4G) + WLAN + GPS/GNSS Die GPSCO-7-27-24-58 Reihe wurde als kostengünstige Lösung für Telematik- und Asset-Tracking-Anwendungen entwickelt, die 2G/3G/4G, WLAN und GPS/GNSS erfordern. Das kompakte, robuste Low-Profile-Gehäuse enthält ein Antennenelement, das alle aktuellen globalen Mobilfunk- und LTE-Bänder im Frequenzbereich 698-960/1710-3800 MHz abdeckt, sowie eine GPS/GNSS/Galileo/Beidou-Antenne für Anwendungen, die eine Positionierungsfunktion erfordern. Die Antenne kann auf oder unter dem Armaturenbrett eines Fahrzeugs oder mit dem mitgelieferten Acrylklebepad auf einer Windschutzscheibe montiert werden. Die Antenne wird mit integrierten 3 m Kabeln geliefert, die der UN ECE 118.01 entsprechen, und entweder mit SMA-Stecker oder FAKRA-Stecker angeboten, was Plug-and-Play-Konnektivität mit vielen verschiedenen Geräten ermöglicht. Unterstützt LTE 4G/3G/2G und WLAN 2,4/5,0 GHz. Montage auf oder unter dem Armaturenbrett oder alternativ an der Windschutzscheibe. GPS/GNSS (26 dB LNA). Elektrische Daten: - LTE-Frequenzen: 698-960/1710-3800 MHz - Globale Positionierung: GPS/GNSS 1562-1612 MHz - WLAN-Frequenzen: 2,4/5,0 GHz - Maximale Verstärkung (dBi): 2 - Maximale Eingangsleistung (W): 20 - Muster: Omni-direktional - Unabhängig von der Grundfläche: Ja - Globale Positionierungsdaten Frequenzbereich (MHz): 1562-1612 - LNA-Verstärkung (dB): 26 dB Mechanische Daten: - Verfügbare Farbe: Schwarz - Länge (mm): 80 - Breite (mm): 131 - Höhe (mm): 15 - Betriebstemperatur: -30/+70 °C Montagedaten: - Montageart: Glashalterung; Armaturenbrett-Halterung - Montagemethode: Klebepad.109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
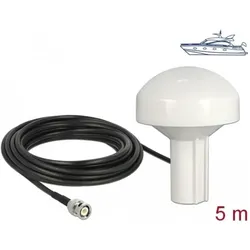
Navilock Antenne Navigation (GPS), NetzwerkantenneNavilock GNSS Galileo GPS QZSS Marineantenne Diese Antenne von Navilock ermöglicht die Nutzung des 1575 MHz GPS-Bandes sowohl drinnen als auch draussen. Das Material ist besonders wetterbeständig. - Anschluss: 1 x BNC Stecker - Frequenzbereich: 1575 MHz - Antennengewinn: 28 dBi - Impedanz: 50 Ohm - VSWR: 1.5 - Polarisation: RHCP - Betriebstemperatur: -40 °C bis 80 °C - Gehäusematerial: ABS - Farbe: weiss - Kabel: koaxial - Kabeltyp: RG-58 U - Kabeldämpfung: 0.57 dB bei 1.0 GHz pro Meter, 1.20 dB bei 3.0 GHz pro Meter - Kabeldurchmesser: ca. 4.95 mm - Kabellänge einschliesslich Anschluss: ca. 5.0 m - Gewicht: ca. 0.5 kg - Abmessungen (LxD): ca. 127.0 x 96.0 mm - Innengewinde: 1-14 UNS - Systemanforderungen: Gerät mit einem freien BNC-Anschluss.58,83 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Generation Homeoffice. Steuerliche Absetzbarkeit von Aufwendungen für ein häusliches Arbeitszimmer, Taschenbuch von Maximilian Fiedler, GRIN,Generation Homeoffice. Steuerliche Absetzbarkeit Von Aufwendungen Für Ein Häusliches Arbeitszimmer, Taschenbuch Von Maximilian Fiedler, Grin, 978-3-346-42070-1, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
-
Was sind betriebliche Aufwendungen?
Was sind betriebliche Aufwendungen? Betriebliche Aufwendungen sind alle Kosten, die ein Unternehmen für die Erbringung seiner Leistungen oder den Betrieb seiner Geschäftstätigkeiten aufbringen muss. Dazu gehören beispielsweise Personalkosten, Mietkosten, Energiekosten, Materialkosten und Abschreibungen. Betriebliche Aufwendungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn eines Unternehmens. Sie sind somit ein wichtiger Bestandteil der Kostenrechnung und der betriebswirtschaftlichen Analyse eines Unternehmens. Es ist wichtig, betriebliche Aufwendungen genau zu erfassen und zu kontrollieren, um die finanzielle Gesundheit eines Unternehmens sicherzustellen. **
-
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
-
Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.